Abrir una cuenta bancaria en República Dominicana siendo extranjero es más sencillo de lo que mucha gente cree. Ojo: hay detalles que pueden ahorrarte semanas de trámites y comisiones que nadie te avisa por adelantado. Da igual si vives en Punta Cana, compraste un apartamento en Bávaro o solo pasas temporadas largas en el país. Con una cuenta local puedes recibir transferencias sin esos costos abusivos, pagar servicios y, de paso, ir construyendo historial financiero. Aquí va lo que necesitas: los documentos, qué bancos tratan bien a los extranjeros y cómo enviar dinero a República Dominicana pagando lo mínimo.
¿Por qué abrir una cuenta bancaria en República Dominicana como extranjero?
Depender solo de tu tarjeta extranjera sale caro. Comisiones por retiro en cajeros (entre 3 y 5 USD cada vez), tipos de cambio poco amables, límites diarios de extracción… Todo se acumula. Con una cuenta local obtienes:
- Transferencias nacionales sin costo: pagas renta, servicios y proveedores en pesos dominicanos sin recargos.
- Recepción de remesas directas: familiares o tu propio banco del extranjero pueden enviarte dinero con menos comisión.
- Historial financiero local: imprescindible si algún día pides una hipoteca o financias una compra inmobiliaria aquí.
- Cuentas en dólares y pesos: la mayoría de los bancos dominicanos permiten mantener ambas monedas. Práctico si tus ingresos llegan en USD.
Requisitos para abrir una cuenta bancaria siendo extranjero
Depende del banco y del tipo de cuenta, claro. Pero en líneas generales te van a pedir:
- Pasaporte vigente y, en muchos casos, una segunda identificación (licencia de conducir de tu país, cédula extranjera).
- Cédula de residencia o cédula de identidad y electoral: algunos bancos abren cuentas solo con pasaporte, aunque con restricciones de saldo y funciones. Con residencia legal, el proceso se vuelve mucho más flexible.
- Comprobante de domicilio: factura de electricidad, contrato de alquiler o carta de tu hotel o apartamento a largo plazo.
- Comprobante de ingresos: contrato laboral, cartas de referencia bancaria de tu banco de origen, declaraciones de impuestos o contratos de inversión.
- Depósito inicial: suele rondar entre 500 y 5,000 DOP (unos 8 a 85 USD) para cuentas de ahorro, y entre 1,000 y 10,000 DOP para cuentas corrientes.
- Referencias personales en algunos bancos: datos de contacto de dos personas en el país.
¿Puedo abrir una cuenta solo con pasaporte de turista?
Sí, en varios bancos es posible. Sobre todo en zonas turísticas como Punta Cana y Bávaro, donde la demanda de clientes extranjeros es alta. Ahora bien, las cuentas para no residentes suelen traer limitaciones: saldos máximos, menos funciones de banca online y, a veces, solo cuentas en dólares. Si tu plan es vivir o invertir en el país a mediano o largo plazo, tramitar la residencia temporal (que en muchos casos se consigue con la inversión inmobiliaria de una propiedad de más de 200,000 USD) simplifica enormemente todo el tema bancario.
Los mejores bancos para extranjeros en República Dominicana
Estas son las entidades que más usa la comunidad extranjera:
- Banco Popular Dominicano: el banco privado más grande, con banca online muy completa y cuentas en pesos, dólares y euros. Buena presencia en Punta Cana.
- Banco BHD: fuerte en banca privada y servicios para inversores; atención en inglés en las sucursales turísticas.
- Scotiabank República Dominicana: red internacional que facilita las transferencias desde Canadá y el Caribe.
- Banco Santa Cruz y Banco López de Haro: opciones más pequeñas, conocidas por su trato ágil con clientes extranjeros.
- Banco de Reservas (BanReservas): estatal, con comisiones bajas y cobertura en todo el país.
Fíjate bien en las comisiones de mantenimiento mensual (entre 150 y 500 DOP según el banco), los costos de transferencias internacionales (10 a 50 USD por envío entrante) y la calidad de la app móvil. Esa la vas a usar todos los días.
Cómo enviar dinero a República Dominicana sin pagar comisiones abusivas
El país recibe más de 10,000 millones de USD al año en remesas. O sea que de canales hay para elegir. El truco, si se puede llamar truco, está en mirar el costo total: la comisión por un lado, y el tipo de cambio que realmente te aplican por otro. Mucha gente solo mira la primera cifra y ahí pierde el dinero.
Opciones principales
- Transferencia bancaria internacional (SWIFT): fiable para montos altos, sí, pero prepárate para comisiones de 15 a 50 USD por envío y esperas de 3 a 7 días. Tiene sentido si ya manejas una cuenta en dólares en RD.
- Wise (ex TransferWise): tipo de cambio muy competitivo, de los mejores que he visto. Llega a bancos dominicanos con comisiones claras desde el principio y suele acreditarse en 1 o 2 días.
- Western Union y agentes de remesas locales (Caribe Express, La Nacional): efectivo al momento. Para urgencias, perfecto. El problema es el tipo de cambio, que penaliza bastante cuando el envío es grande.
- Criptomonedas y plataformas digitales: hay expatriados que mueven dólares vía USDT con costos mínimos. Ahora bien, requiere saber lo que estás haciendo y contar con puntos de cambio locales en los que confíes de verdad.
Qué vigilar al cambiar dinero
El peso fluctúa. Y no todas las entidades aplican la misma tasa. Antes de cambiar nada, compara la tasa del día en la banca online de tu banco dominicano con la de las casas de cambio locales. Uno o dos pesos de diferencia por dólar puede parecer poca cosa, pero en un cambio de 5,000 USD hablamos de hasta 100 USD que se quedan en el camino. Y lo de los cambiadores informales de calle, mejor ni planteártelo. Sobre todo en zonas turísticas, donde cazan al despistado.
Casos prácticos: cómo afecta todo esto a tu inversión en Punta Cana
¿Pensando en comprar un apartamento en Bávaro o Punta Cana como inversión? Entonces la cuenta bancaria local deja de ser opcional y pasa a ser casi obligatoria. Las cuentas escrow o de fideicomiso para pagar al desarrollador, recibir el dinero del alquiler por Airbnb, hacer frente a los gastos de condominio… todo eso se gestiona infinitamente mejor desde un banco dominicano. Los alquileres a corto plazo en la zona generan rentabilidades que pueden superar el 8% anual bruto, y recibir esos pagos en cuenta local te ahorra comisiones que, repetidas mes tras mes, pesan.
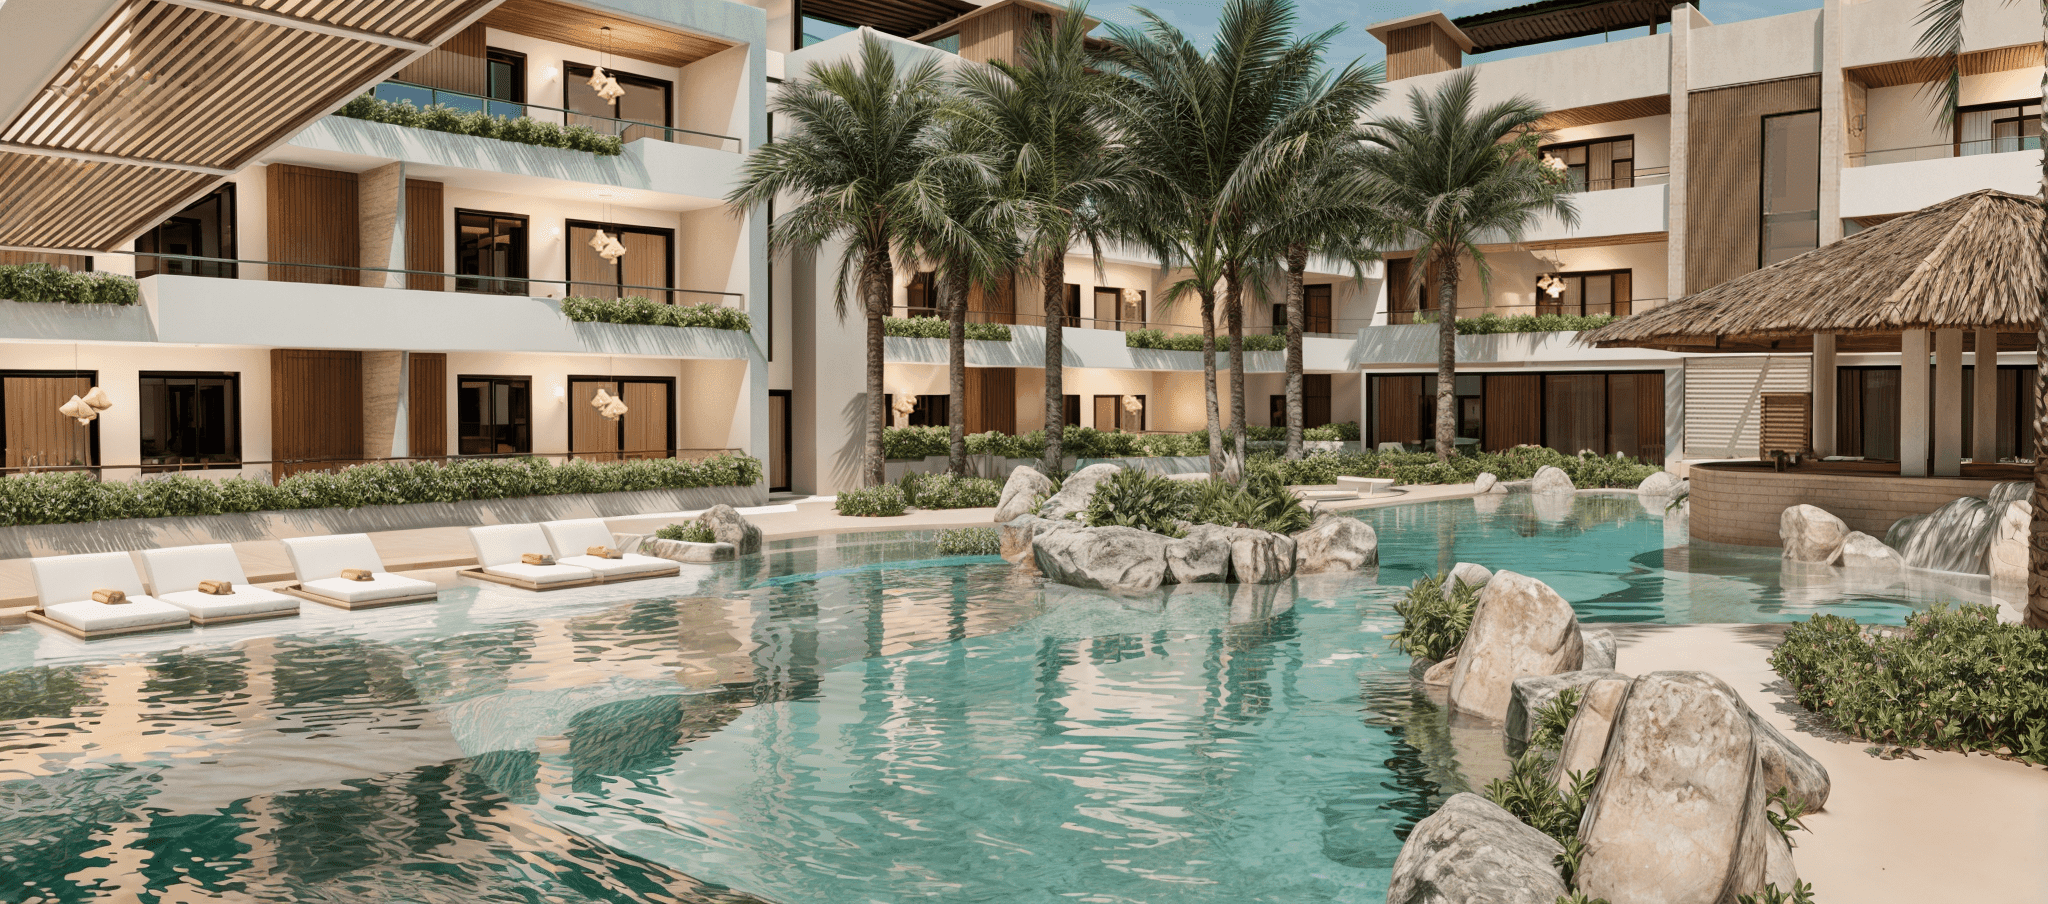
Un ejemplo real de este modelo de inversión es Salado Golf & Beach Resort, un desarrollo de apartamentos en Bávaro que combina ubicación frente al campo de golf con gestión pensada para propietarios internacionales, y que ofrece beneficios de exención fiscal CONFOTUR para inversionistas extranjeros. Los detalles, planos y condiciones de rentabilidad están en su web oficial.
Errores comunes que debes evitar
- No actualizar tu dirección ante el banco: suena a burocracia menor, pero muchas entidades bloquean cuentas si la correspondencia vuelve. Pasa más de lo que parece.
- Ignorar el reporte a la Superintendencia de Bancos: depósitos grandes en efectivo sin justificación pueden acabar en congelamientos preventivos por normativa antilavado. Lleva siempre documentación del origen del dinero. Siempre.
- Dejar cuentas inactivas: entre 6 y 12 meses sin movimiento y algunos bancos empiezan a cobrar comisiones de mantenimiento que pueden comerse el saldo. En serio.
- Cambiar grandes montos en el aeropuerto: las tasas allí son las peores del país. No hay matices.
Preguntas frecuentes
¿Cuánto tarda abrir una cuenta siendo extranjero? Entre 1 y 5 días hábiles si tienes toda la documentación lista; con residencia, puede ser el mismo día.
¿Puedo abrir la cuenta desde el extranjero? Algunos bancos con presencia internacional dejan iniciar el trámite remoto, pero casi siempre acabará haciendo falta tu firma presencial en el país.
¿Las cuentas dominicanas pagan intereses? Las de ahorro en pesos, tasas bajas (1-4% anual). Los certificados financieros a plazo ofrecen más, eso sí, con retención fiscal.
Conclusión
Abrir una cuenta bancaria en República Dominicana siendo extranjero exige preparar bien los documentos —pasaporte, comprobante de domicilio e ingresos y, si puedes, la cédula de residencia— y escoger la entidad que mejor encaje con tu perfil. A partir de ahí, y combinada con plataformas como Wise para los envíos internacionales, la cuenta te puede ahorrar cientos de dólares al año entre comisiones y tipos de cambio. Y si tu plan va más lejos de la banca y apunta a invertir en la zona más dinámica del Caribe, la cuenta local es el primer paso: recibir rentas y gestionar la propiedad sin fricción. Mira opciones como Salado Golf & Beach Resort en Bávaro, donde la inversión inmobiliaria une rentabilidad por alquiler con ventajas fiscales reales, y da el paso con la información correcta desde el primer día.
¿Pensando en invertir en Punta Cana? Salado Golf & Beach Resort ofrece apartamentos en Bávaro con alta rentabilidad por alquiler y exención fiscal CONFOTUR. Descubre las oportunidades de inversión →